ビットコイン積立に興味はあるけど、本当に始めても大丈夫かな…
教育費もあるし、失敗したくない…今から始めても遅くないかな…
そんなふうに感じたこと、ありませんか?
私は2022年から約3年間、ビットコイン積立を続けてきました。
途中、出産をきっかけに一度お休みしましたが、その経験も含めて、実際の運用実績や注意点をリアルにお伝えしていきますね。
私は出産を機に一度積み立てをストップしましたが、家計を見直したあと今月から「無理のない金額」でまた再開しました✨
生活を優先しながら調整できるのは、積立投資の大きな魅力だと感じています。
ビットコイン積立を始めるにはまずは暗号資産取引所の口座開設から↓↓
初心者ならコインチェックがわかりやすくおすすめです✨
2026年9月時点の運用実績を公開⭐️
早速ですがここで、2026年9月末時点のビットコイン積立の運用実績を公開します。
積立の概要と、運用と実績は以下のとおり↓↓
| 項目 | 内容 |
|---|---|
| 積立開始 | 2022年2月〜 |
| 積立期間 | 約3年間 |
| 毎月の積立額 | 5,000円/週(※2024年までは15,000円/週) |
| 積立総額 | 2,129,200円 |
| 現在の評価額 | 6,222,713円 (2026年9月30日時点価格 13,006,000円/BTCで計算) |
| 損益 | +4,093,513円(+192%) |
3年間という長い期間で見ると、
短期的な値動きはあったものの、資産は大幅に増えている状況です。
もちろん、今後も価格が上がり続ける保証はありません。
それでも、「時間を味方につける積立投資」の効果を、実感できたと感じています。
こちらは私が続けてきたビットコイン積立の運用実績をグラフにしたものです。
最初の1年間はずっとマイナスでしたが、2年目から徐々に含み益が増えているのがわかります。
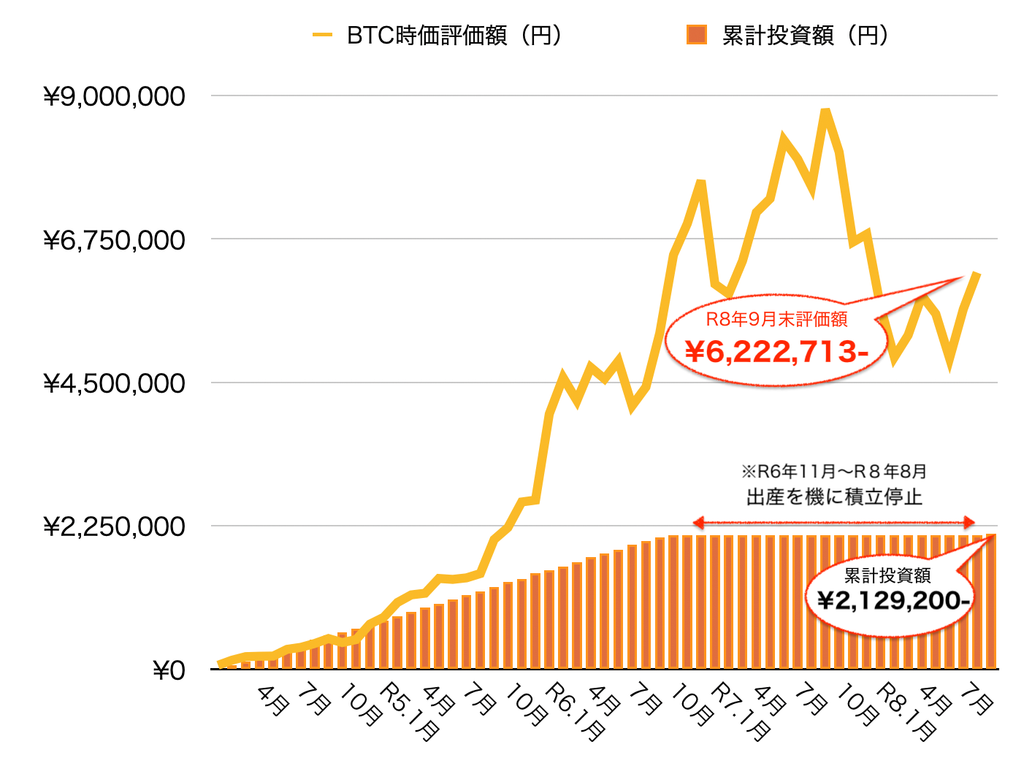
そして今月(R8年9月)からビットコイン積立を再開しました!
2024年までは15,000円/週で積み立てていましたが、今月からは5,000円/週で設定しました✨
今後も家計の状況に合わせて、ビットコイン積立額は調整していこうと思っています。
そもそもビットコインってどんなもの?
そもそもビットコインとは???
ビットコインとは、インターネット上で使えるデジタルなお金のようなものです。
私たちが普段使っている1円玉やお札のように、実際に手で持つことはできません。
しかし、インターネット上で送ったり受け取ったりできる、新しい形の資産です。
ビットコインには、もう一つ有名な呼び方があります。それが、「デジタルゴールド」
金(ゴールド)は、昔から世界中で価値のあるものとして扱われてきました。
限りある資源で、誰かが好きなだけ作れるものではないためです。
ビットコインも同じように、発行できる量の上限が決められています。
その上限は2,100万BTC。
つまり、需要が増えたからといって、誰かがビットコインを無限に作れるわけではありません。
この「数に限りがある」という特徴から、ビットコインは金になぞらえて「デジタルゴールド」と呼ばれることがあるんです。
ただし、ビットコインと金はまったく同じものではなく、
金は実際に存在する金属ですが、ビットコインはインターネット上に存在するデジタル資産です。
「限りがある資産」という特徴や、国や地域を越えて取引できる特徴などから、
ビットコインを将来の価値保存手段の一つとして考える人が増えています。
ビットコインをひとことで表すなら、「インターネット上にある、限りのあるデジタル資産」。
そして、その希少性から『デジタルゴールド』とも呼ばれている存在です。
ビットコイン積立の仕組みを、ざっくり解説
ビットコイン積立は、
毎月や毎日など決まったタイミングで、一定額のビットコインを自動で購入していく投資方法です。
一度設定すれば、あとは自動で買い付けしてくれるので、価格を毎日チェックする必要ナシ。
忙しい子育てママにとって、これはかなり嬉しいポイント✨
ビットコイン積立では、購入する金額と頻度を自分で設定できます。
たとえば「毎月5,000円」「毎日500円」というように決めておけば、価格に関係なく自動で購入されていきます。
これは「ドルコスト平均法」と呼ばれる方法で、
価格が高いときは少ない量を、安いときは多い量を買うことになるので、高値づかみのリスクを軽くできると言われています。
とはいえ、これで値下がりによる損失が完全になくなるわけではありません。
元本保証のある投資ではないので、長い目で取り組むことがとにかく大切。
私自身、ビットコイン積立を始めた途端に含み損になって、丸1年マイナスに耐えた過去があります…(笑)
私がビットコイン積立をはじめて感じたこと
ビットコイン積立を始めた理由
私がビットコイン積立を始めたのは2022年2月でした。
2020年頃から資産形成を始めて、ビットコインについても知ることができ、
いろいろ調べていくうちに、ビットコイン積立を始めようと思いました。
そんな私がビットコイン積立を始めた理由はこの3つ↓
- 日本円を持っていることにもリスクがあること
- 発行枚数には限りがあること
- 値動きにはパターンがあること
理由1|日本円を持っていることにもリスクがある
日本円は、銀行に預けているだけなら元本が減ることはありません。
しかし、物価が上昇すると、同じ100万円でも以前と同じ量のものを買えなくなってしまいます。
最近はお米やらトイレットペーパーやら、なんでもかんでも値上がりして、生活に影響でてますよね…
さらに、円安が進むと、海外から輸入する商品や原材料などの価格が上がり、私たちの生活にも影響します。
こちらはドル円のチャート。
どんどん円安が進んでいます。。。
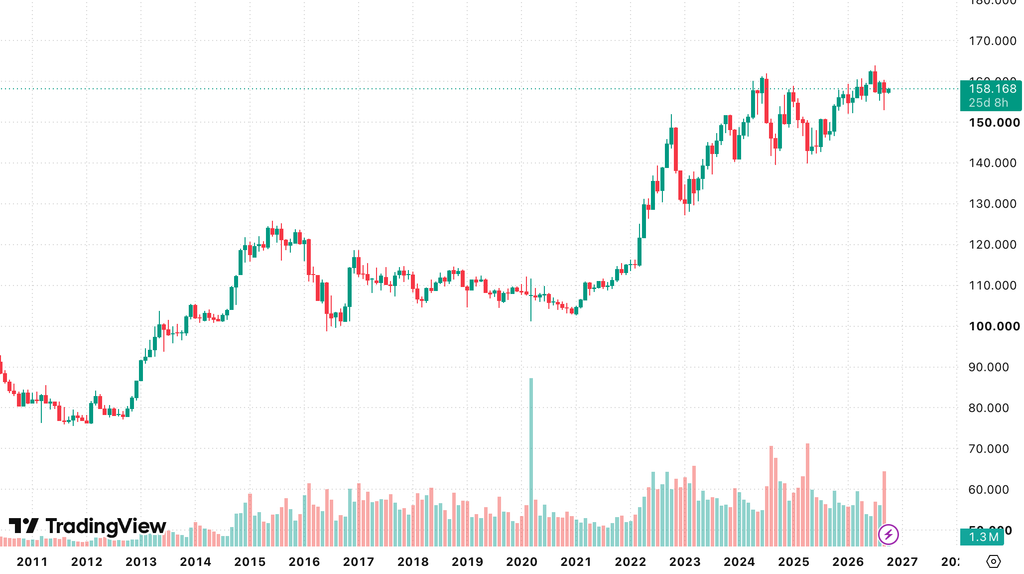
日本は食料やエネルギーなどを海外から輸入しているため、
円の価値が下がることで、生活に必要なものの価格が上昇する可能性大。
もちろん、ビットコインにも大きな価格変動があり、短期間で価値が大きく下がるリスクがあります。
だからこそ私は、生活費や近い将来使うお金は円で確保しながら、
長期的に使う予定のないお金の一部をビットコインとして持つことで、リスクを分散しようと思いました。
「円だけ」「ビットコインだけ」に偏らず、異なる資産を持つことで、将来に備えにつながると考えてます、
理由2|発行枚数に限りがあること
冒頭でも説明したように、ビットコインは発行できる量の上限が決められています。
その上限は2,100万BTC。
ただし、「2,100万枚がすぐに発行される」という意味ではありません。
ビットコインは、取引を承認する「マイニング」の報酬として新しいBTCが発行されますが、
約4年ごとの半減期によって新規発行量が減っていきます。
そのため、時間が経つほど新しく市場に出てくるビットコインは少なくなり、
最終的に発行枚数は2,100万BTCに近づいていく仕組みになっています。
つまり、需要が増えたからといって、誰かがビットコインを無限に作れるわけではありません。
新規発行は少しずつ進み、最後のビットコインが発行されるのは2140年頃とされています。
この「数に限りがある」という特徴から、
ビットコインは金になぞらえて「デジタルゴールド」と呼ばれています。
長期目線で考えると、絶対に投資する価値がある!!と当時の私は判断しました。
理由3|値動きにはパターンがあること
ビットコインの値動きを長期で見ると、
数年単位で大きな上昇と下落を繰り返していることがわかります。
その背景には「半減期」が関係しています。
この値動きのパターンは、
半減期の翌年に価格が大きく上昇し、その後に大幅な下落が起きるというパターン。
たとえば、2016年の半減期後、2017年に大きく上昇した後、2018年には大幅下落。
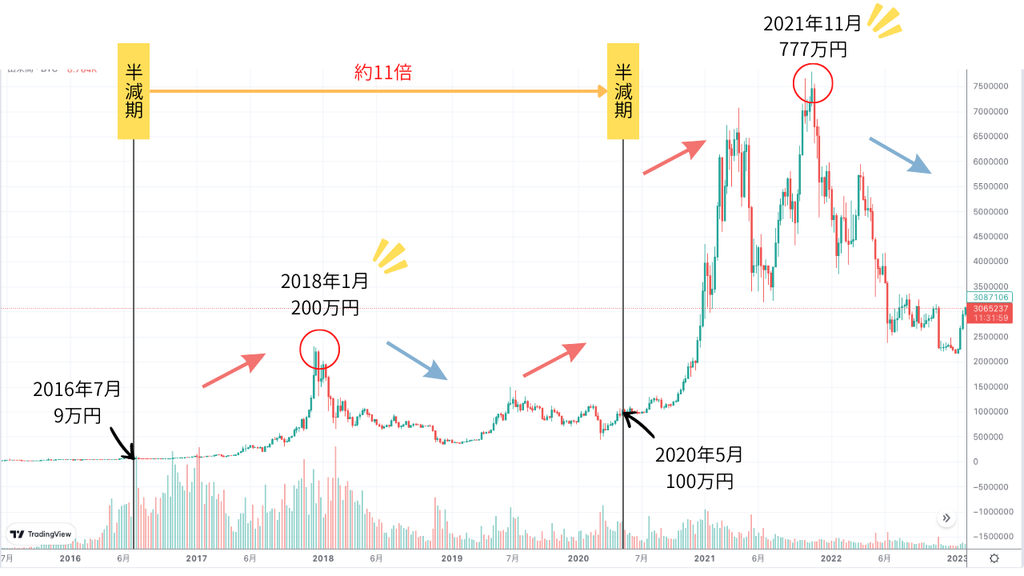
2021年にも過去最高値を更新した後、2022年に大きく下落しています。
ビットコインは過去に最高値から50%以上、場合によっては80%前後下落する局面もありました。
ここで知っておきたいのが、
「高値更新後に暴落したからといって、必ずしも長期的な上昇トレンドが終わったとは限らない」ということ。
過去の相場では、いったん大きく下落した後に再び上昇し、
以前の最高値を超えて新しい最高値を作る動きが繰り返されてきました。
このパターンについても今のところ4年周期で繰り返されており、
パターンが崩れない限り、4年以上積立を継続すれば、大きなマイナスになることはないなと思っています。
値動きのパターンについては、こちらの記事で詳しくまとめていますので、気になる方はどうぞ↓
世の中では、ビットコインは詐欺だとか、暴落するだとかマイナスなイメージばかりが目につきますが、
自分で調べて、自分で判断することが何事も一番大事。
と言いつつも、
実は、始めてすぐに価格が大きく下がって、何ヶ月も含み損が増えていくのを眺めながら、
めちゃくちゃ不安になっていたのを今でも覚えています。
それでも気付かないうちに自動で買付は続いていて、始めて1年後には含み益に転じ、
2年後にはプラス400万円(+192%)にまでなりました。
過去の自分、よくやったと最近はよく思います✨
話が少し変わりますが、
クリプト界隈ではよく「DYOR」という言葉が使われます。
「Do Your Own Research(自分で調べよう)」の略。
他人の意見やSNSの情報をうのみにせず、自分で事実を確かめてから判断しようという意味の言葉です。
私がビットコイン積立を始めた当時も、
「価格が上がりすぎて投資するには遅すぎる」
「ビットコインなんてリスクがありすぎ」
とかいろいろなマイナス意見が多かったです。
でも自分なりにビットコインのことを調べて、ビットコインに投資しようと自分で決断しました。
「誰かに言われたから」で始めてもここまで続けられなかったと思います。
自分の将来を決めるのは、’いま’の自分しかいませんよ。
一括購入ではなく積立を選んだ理由
私がビットコインを一括購入ではなく積立で始めた理由は、「購入するタイミングで悩みたくなかったから」です。
ビットコインは値動きが大きくて、
「今が買い時かな?」「もう少し待ったほうがいいかな?」と考え始めると、なかなか購入に踏み切れません。
積立なら、毎月決まった日に自動で買ってくれるので、自分でタイミングを判断する必要なし。
価格が高い月も安い月も淡々と買い続けられるので、気持ちが振り回されにくいです。
それに、子育て中のわが家では、教育費や生活費を優先する必要があります。
一括で大きな金額を投資するより、家計に負担のない金額を毎月積み立てるほうが、安心して続けられると考えています。
もちろん、一括購入のほうが結果的に利益が大きくなるケースもあります。
でもそれは、購入するタイミング次第。
プロの投資家ではない私だからこそ、価格を予想して売買するよりも「続けられる仕組み」を選びたかった。
私にとって積立は、「一番儲かる方法」ではなく、「一番続けられる方法」が大事です。
出産を機に積立を停止した理由
少し個人的な話になりますが、私は2024年に第1子を出産して、絶賛子育て中です。
初めての子育てで何が正解かもわからず、泣き止まないわが子を抱きながら涙した日もありました(何の話w)。
子育てで忙しいなかでも、ミルク代にオムツ代、ベビーカーにチャイルドシート…出費が止まりません(泣)。
私自身、妊娠した時点で勤めていた会社を辞めてしまい、収入もなくなって、夫の収入のみで生活する状態に。
子どもの出費も予想以上に多く、ビットコイン積立に回す資金の余裕がなくなったため、
夫婦で話し合った結果、一時的に積立を停止することにしました。
積立を停止する方法はとても簡単で、アプリを開いてサクッと設定できました。
積立を停止しても、今まで積み立てた分は売却せず、もちろんガチホですよ✨
その結果、停止して約1年半経った今、後悔は全くしていません。
子育てママの私がビットコイン積立をおすすめしたい理由
最後にお伝えしたいのはこの3つ。
- 少額でも続けることが大切
- 家計が苦しいときは無理をしない
- 長期目線で考える
これが、3年間続けてきた私からの正直なメッセージです。
ビットコイン積立は、「一攫千金を狙う投資」ではなく、将来の資産形成に向けてコツコツ続ける投資方法です。
私自身、約3年間積立を続けるなかで、価格が大きく上がることもあれば、
不安になるほど下がることも経験しました。
子どもの出産をきっかけに積立を一時停止したこともあります。
それでも今振り返ると、「無理をして続けること」よりも、
「家計に合わせて調整しながら長く続けること」のほうがずっと大切だと感じています。
投資は生活を苦しくするものじゃなくて、将来の選択肢を増やすための手段です。
だからこそ、子育て世帯のあなたも、自分の生活に合ったペースで“いま”取り組むことで、
将来の自分や子どもの選択肢を増やせるかもしれません。
ここまで読んでくれているということは、
少しでもビットコイン積立に興味があるのではないですか?
まずは少額から始めてみて、合わないなと感じたら辞めてもいいですし、
気づいたら、1年続いてたというのもあるかもしれませんよ。
ビットコイン積立を始めるにはまずは暗号資産取引所の口座開設から↓↓
初心者ならコインチェックがわかりやすくおすすめです✨
ビットコイン積立の始め方
そもそもどうやってビットコイン積立をするの?
そんな疑問もあると思うので、簡単にご紹介しますね!!
ビットコイン積立は、暗号資産取引所で口座を開設すればすぐに始められます。
ビットコイン積立は、次の3ステップで誰でも簡単に始められます↓
- 暗号資産取引所で口座を開設する
- 日本円を入金する
- 積立金額と頻度を設定して、自動積立を開始する
STEP1:口座を開設する
まずは暗号資産取引所の口座開設が必要です。
新NISAを始めるのに証券会社の口座が必要なのと、似たイメージですね。
ビットコイン積立サービスがある取引所を選んで、口座を開設しましょう。
本人確認が必要になるので、運転免許証やマイナンバーカードなどを準備しておくとスムーズです。
※口座開設できるのは満18歳以上の方です。
なお、取引所によって最低積立金額や手数料、積立頻度は異なります。
国内取引所で自動つみたてができる主なところは以下のとおり。
各取引所の特徴はこちら
| 取引所 | 積立頻度 | 積立手数料 | 最低積立額 |
| SBI VCトレード | 毎日・毎週・毎月 | 無料 | 500円 |
| bitFlyer | 毎日・毎週・月2回・毎月 | 無料 | 500円 |
| コインチェック | 毎日・毎月 | 無料 | 10,000円/月 |
| GMOコイン | 毎日・毎週・毎月 | 無料 | 500円 |
あなたの積立したい頻度や予算などもあわせて検討してみてくださいね。
初心者のかたであれば、コインチェックがアプリが見やすくておすすめです✨
STEP2:日本円を入金する
口座開設が終わったら、日本円を入金します。
銀行振込や即時入金など、使える方法は取引所によって違うので確認しておきましょう。
STEP3:積立金額と頻度を設定する
毎日・毎週・毎月など、自分に合った頻度を選びます。
無理のない金額を設定することが、長く続けるコツです。
設定が完了すれば、あとは自動でビットコインが購入されていきます。
途中で金額を変更したり、一時停止したりすることも簡単にできますよ。
毎日積立と毎月積立、どっちがおすすめ?
積立の頻度は「毎日」と「毎月」が代表的。どちらが優れているというより、自分の目的に合わせて選ぶのが大切です。
- 毎日積立がおすすめの人
- 値動きをより細かく平準化したい
- 長期でコツコツ積み立てたい
- 少額ずつ購入したい
購入タイミングがより細かく分散されるので、値動きリスクをさらに抑えやすいと考えられています。
- 毎月積立がおすすめの人
- 給料日に合わせて積立したい
- 家計管理をシンプルにしたい
- 積立設定をわかりやすくしたい
子育て世帯では、家計簿の管理もしやすいので、毎月積立を選ぶ方も多いですよ。
よくある質問
Q. ビットコイン積立はいくらから始められますか?
取引所によりますが、数百円〜1,000円程度から始められるサービスがあります。
Q. ビットコイン積立は初心者でも大丈夫ですか?
少額から始められて自動購入も使えるので、初心者にも始めやすい投資方法です。
ただ、元本保証はなく、値動きによる損失が出る可能性もあるので、リスクを理解したうえで始めることが大切です。
Q. 積立は毎日と毎月、どちらがおすすめですか?
どちらにもメリットがあります。
値動きをより細かく平準化したいなら毎日積立、家計管理を重視するなら毎月積立がおすすめです。
Q. ビットコイン積立だけで教育費を準備できますか?
教育費を全部ビットコイン積立で準備するのはリスクがあるので、おすすめできません。
私自身も預貯金や新NISAなど他の資産形成方法と組み合わせて、資産を分散しています。
教育費のプラスアルファ分と考えて、少額から検討してみてください。
Q. 積立は途中でやめても大丈夫ですか?
多くの積立サービスでは、一時停止や積立金額の変更が可能です。
ライフステージや家計の状況に合わせて、柔軟に見直しながら長期で続けることが大切ですよ。
まとめ
今回は、リアルなビットコイン積立の実績をご紹介しましたが、いかがだったでしょうか?
もしビットコイン積立に興味があるなら、最初から大きな金額を投資する必要はありません。
まずは少額から始めて、自分に合ったペースで続けることが大事。
将来、「あのとき始めておいてよかった」と思える日が来るかもしれません。
大切なのは、完璧なタイミングを待つことではなく、無理のない範囲で最初の一歩を“いま”踏み出すこと。
「まずは少額で試してみたい」という方は、
少額から自動積立ができる暗号資産取引所で口座を開設してみてはいかがですか?✨
最初の一歩は小さくても、将来の資産形成につながる大切なスタートになるはずですよ。
ビットコイン積立を始めるにはまずは暗号資産取引所の口座開設から↓↓
初心者ならコインチェックがわかりやすくおすすめです✨
 にほんブログ村