積立NISAを始めてみたいけど、本当にお金は増えるの?
毎月いくら積み立てればいい?
実際に運用している人の成績を見てみたい!
そんな疑問を持っている方も多いのではないでしょうか。
私自身も、積立投資を始める前は「投資って本当に必要なのかな?」と迷っていました。
そこで今回は、私が実際に積み立てているNISAの運用実績を公開します。
投資は必ず利益が出るものではありませんが、
実際の数字を見ることで、積立投資がどのようなものなのかイメージしやすくなると思います。
※この記事の運用実績は【2026年10月8日時点】のものです。相場によって評価額は変動します。
積立NISAの運用実績を公開
早速ですが、実際のつみたてNISAの運用実績を公開します。
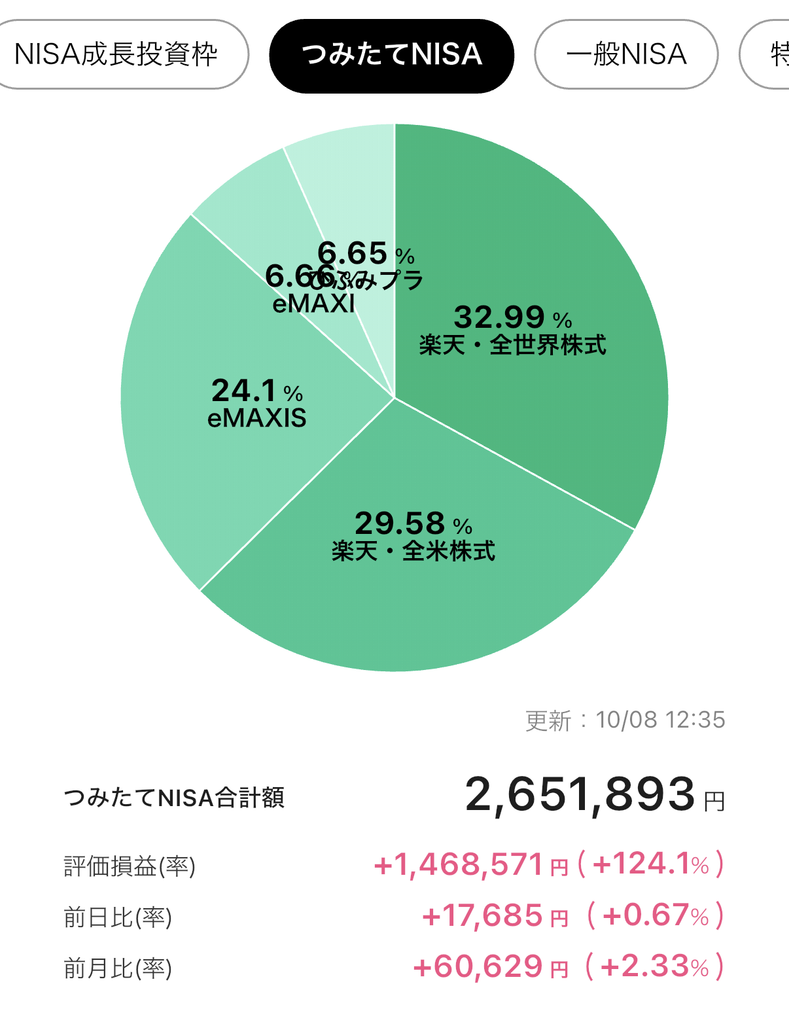
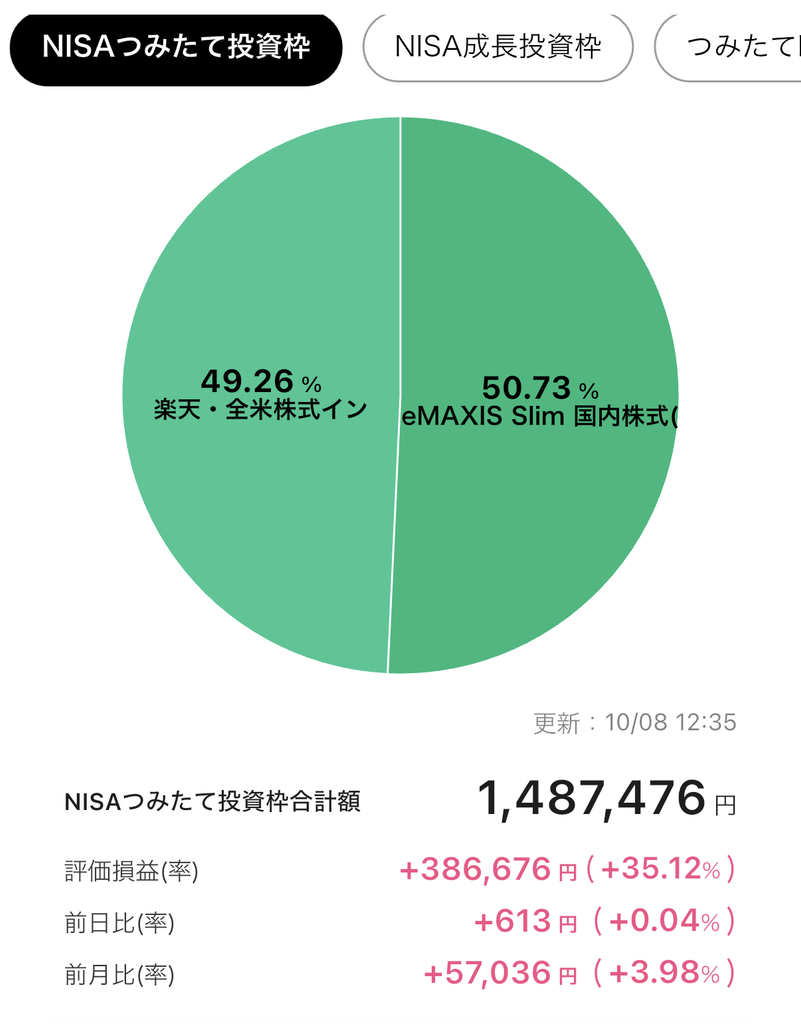
私のNISAの運用状況は以下のとおりです。
| 項目 | つみたて投資枠(2024年〜) | つみたてNISA(〜2023年) | 合計 |
|---|---|---|---|
| 投資開始時期 | 2024年1月~ | 2021年2月〜2023年12月 | - |
| 積立額 | 毎月50,000円 | 毎月33,333円 | - |
| 投資期間 | 2年10か月 | 2年11か月 | 5年9ヶ月 |
| 投資元本 | 1,100,800円 | 1,183,322万円 | 2,284,122円 |
| 評価額 | 1,487,476円 | 2,651,893円 | 4,139,369円 |
| 含み益 | +386,676円 | +1,468,571円 | 1,855,247円 |
| 損益率 | +35.12% | +124.1% | +81.22% |
| 投資商品 | TOPIX、VTI | VT、VTI、S&P500、オルカン、ひふみプラス | - |
※運用実績は【2026年10月8日時点】。
つみたてNISAは年間40万円が限度額だったので、毎月33,333円ずつ積立て、現在はプラス140万円ほど。
2024年につみたて投資枠に変わってからは、私の出産も重なり、金額を調整しながら現在は50,000円を毎月積み立て、
プラス38万円ほど。
あわせて約185万円の含み益となっています。
毎月いくら積み立てている?
私がNISAで積み立てている金額は、今月から毎月【5万円】に変更しました。
年間にすると、
【5万円】×12か月=【60万円】
現在のNISAのつみたて投資枠は年間120万円なので、
単純に月額へ換算すると毎月10万円まで積み立てられる計算です。
ただし、NISAの上限まで投資することが正解というわけではありません。
投資に回す金額は、家計の状況や生活防衛資金、今後必要になるお金などを考えて決めることが大切です。
私自身も、毎月無理なく続けられる金額を意識しています。
積立NISAを続けて感じたこと
実際にNISAで積立投資を続けてみて感じたのは、
「毎月の金額よりも、続けることが難しい」ということです。
投資を始めたばかりの頃は、評価額が増えていると嬉しくなります。
しかし、株式市場はいつも上昇しているわけではありません。
相場が大きく下落すると、
「このまま積立を続けて大丈夫?」
「いったん売ったほうがいいのでは?」
と不安になることもあります。
特に、SNSなどで「100万円儲かった」「資産が10倍になった」という投稿を見てしまうと、
自分の運用成績と比較したくなってしまいます。
しかし、積立投資は短期間の結果だけを見るものではありません。
長期的な資産形成を目的としているのであれば、短期的な値動きだけで判断しないことが重要だと感じています。
そもそも積立NISAとは?
「積立NISAって聞いたことはあるけど、どんな制度なの?」
という方のために、まずは簡単に説明します。
積立NISAとは
投資による利益を非課税にできる「NISA(少額投資非課税制度)」を利用して、長期・積立・分散投資をしやすくする仕組みです。
通常、投資で利益が出た場合には、その利益に対して約20%の税金がかかります。
例えば、投資によって10万円の利益が出た場合、
通常なら約2万円が税金として差し引かれ、手元に残る利益は約8万円になります。
一方、NISA口座で購入した金融商品から得られる利益は、一定の範囲内で非課税になります。
つまり、NISAを利用することで、投資で得た利益をそのまま受け取りやすくなるということです。
「積立NISA」は現在の「つみたて投資枠」のこと
ここで少し注意したいのが、「積立NISA」という呼び方です。
以前は「つみたてNISA」という制度がありましたが、2024年からNISA制度が大きく変わりました。
現在は、
- つみたて投資枠
- 成長投資枠
の2つの投資枠があります。
以前の「つみたてNISA」に近い制度が、現在の「つみたて投資枠」です。
こちらの表は、金融庁のNISA特設サイトで公表されているものです。
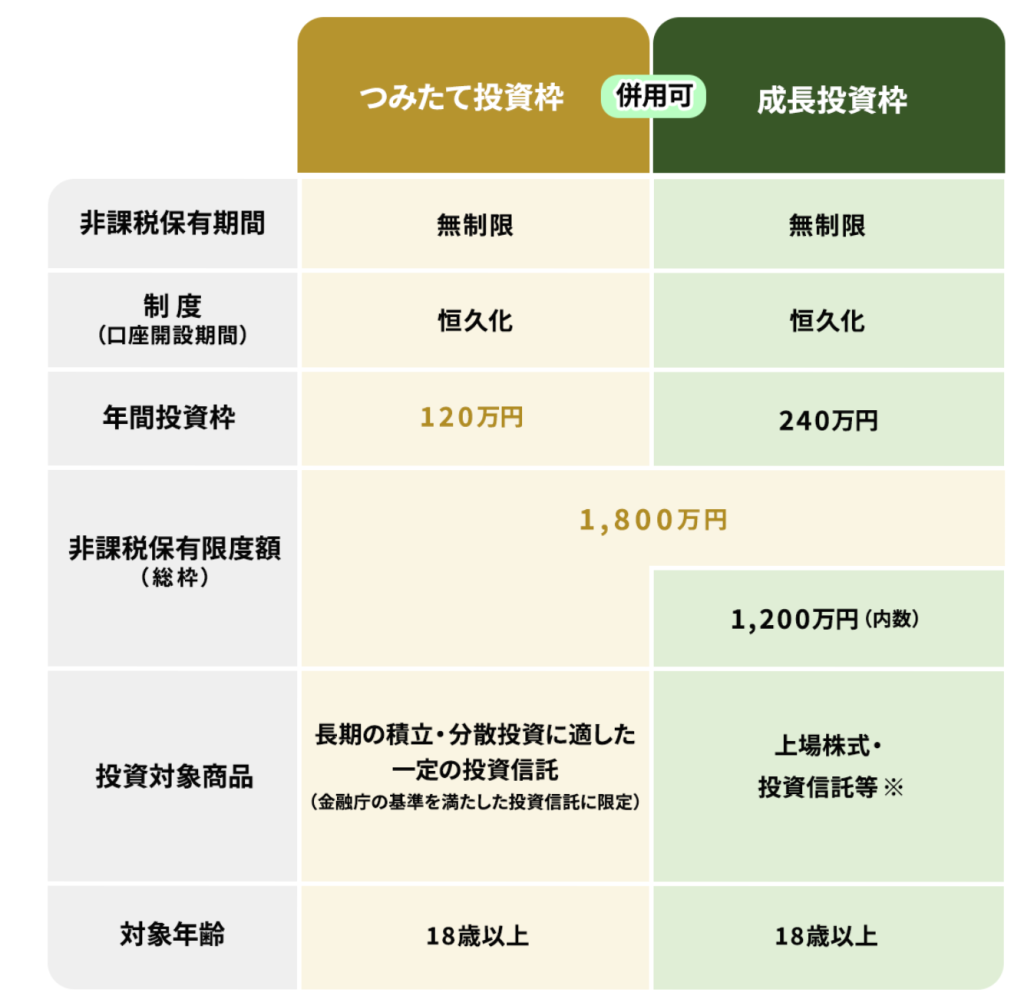
つみたて投資枠では、長期・積立・分散投資に適した一定の投資信託などが対象となっています。
年間の投資上限額は120万円。
また、NISA全体では、
つみたて投資枠と成長投資枠を合わせて年間最大360万円まで投資できます。
さらに、生涯にわたる非課税保有限度額は1,800万円です。
そして、現在のNISAでは非課税保有期間が無期限になっています。
そのため、「積立NISA」という言葉が一般的に使われることがありますが、
現在NISAを始める場合は、正式には「つみたて投資枠」を利用することになります。
NISAは「必ず儲かる制度」ではない
ここで大切なのは、
NISAは税金を優遇してくれる制度であって、投資の利益を保証してくれる制度ではないということです。
例えば、つみたて投資枠で購入した投資信託の価格が下落すれば、評価額が投資した金額を下回る可能性もあります。
私自身も、NISAで積立投資をしていますが、「NISAだから絶対に増える」とは考えていません。
あくまで、長期的な資産形成のためにNISAという制度を利用して投資をしているという考え方です。
だからこそ、短期間の値動きだけを見るのではなく、
毎月コツコツと積み立てながら、長期的に資産を育てていくことを意識しています。
金融庁もNISAについて、長期・積立・分散投資による安定的な資産形成を目的とした制度として案内しています。
「投資は難しそう」と感じている方でも、
まずはNISAの仕組みを理解して、自分の家計に無理のない金額から始めることが大切です。
私が積立NISAを始めた理由
私がNISAで積立投資を始めた理由は、将来のための資産形成をしたかったからです。
銀行預金だけでお金を貯めていく方法もありますが、
物価が上昇すれば、同じ100万円でも将来的に買えるものは少なくなる可能性があります。
そこで、長期的な資産形成を目的として、投資信託への積立投資を始めました。
NISAを利用すれば、投資によって得られた利益が非課税になるのも大きなメリット✨
ここで注意したいのが「含み益」です。
例えば、
- 投資元本:100万円
- 評価額:130万円
- 含み益:30万円
だったとします。
この場合、画面上では30万円の利益が出ています。
しかし、まだ売却していないため、今後相場が下落すれば含み益が小さくなったり、
場合によっては含み損になったりする可能性があります。
そのため、私は運用実績を見るときに、
「現在いくら増えているか」だけではなく、「いくら投資してきたのか」も確認するようにしています。
積立NISAで大切だと思った3つのこと
ここまでNISAの運用実績を紹介してきましたが、実際に積立投資をして感じた大切なポイントを3つ紹介します。
無理のない金額で始める
最も大切なのは、生活に無理が出ない金額で積み立てることです。
「NISAは非課税だから、できるだけ多く投資したほうがいい」と考える必要はありません。
毎月1万円でも、3万円でも、5万円でも、自分の家計に合った金額から始めることが大切です。
投資を続けるためには、投資資金だけでなく、生活費や急な出費に備えた現金も必要です。
短期間の利益だけを見ない
積立投資をしていると、毎日のように評価額が変わります。
昨日はプラスだったのに、今日はマイナス。
そんなことも珍しくありません。
しかし、長期投資をするのであれば、1日や1か月の値動きだけで一喜一憂する必要はありません。
むしろ、短期的な値動きを気にしすぎることで、積立を途中でやめてしまうことのほうが注意したいポイントです。
「続けられる仕組み」を作る
積立投資は、自動積立を利用することで毎月決まった金額を投資できます。
「今月は投資するかどうか」を毎回考える必要がないので、投資を習慣化しやすいのがメリットです。
私自身も、できるだけ投資について毎回悩まなくて済むようにしています。
まとめ|積立NISAの運用実績は今後も公開します
今回は、私の積立NISAの運用実績をご紹介しましたが、いかがだったでしょうか?
【2026年10月8日時点】では、
- 投資元本:2,284,122円
- 評価額:4,139,369円
- 含み益:+1,855,247円
- 損益率:+81.22%
という結果になっています。
もちろん、今後も同じように利益が出るとは限りません。
株式市場が大きく下落すれば、評価額が元本を下回る可能性もあります。
だからこそ、私は「今いくら儲かっているか」だけではなく、
長期的に無理なく積立を続けられるかどうかを大切にしています。
NISAは2024年から制度が大きく変わり、非課税保有期間が無期限になりました。
さらに、つみたて投資枠と成長投資枠を併用できるようになり、長期的な資産形成に活用しやすい制度になっています。
これからも、毎月の積立額や評価額などを記録しながら、運用実績をブログで公開していく予定です。
「NISAを始めてみたいけど、実際どれくらい増えるの?」
という方の参考になれば嬉しいです。
 にほんブログ村